La internacionalización de un negocio digital no comienza necesariamente con la creación de una empresa en el extranjero. Antes de dar ese paso, es importante comprender cómo funciona el negocio, dónde se generan los ingresos y qué actores, plataformas y obligaciones intervienen en sus operaciones. Bajo esta premisa, el Centro de Emprendimiento e Innovación i3lab de la ESPOL llevó a cabo el jueves 22 de octubre el encuentro virtual i3Corner: “De local a global: claves para internacionalizar tu negocio digital”. La charla fue conducida por Gustavo Cevallos Pulley, director de Dattax Business Solutions y profesional con más de 15 años de experiencia en gestión financiera, tributaria y dirección de proyectos. Durante su intervención, explicó cómo la expansión de los negocios digitales ha transformado las formas tradicionales de internacionalización, al permitir que emprendedores ofrezcan servicios a clientes de otros países mediante plataformas digitales, pasarelas de pago y cuentas internacionales, sin que necesariamente deban contar con una oficina física en el extranjero.
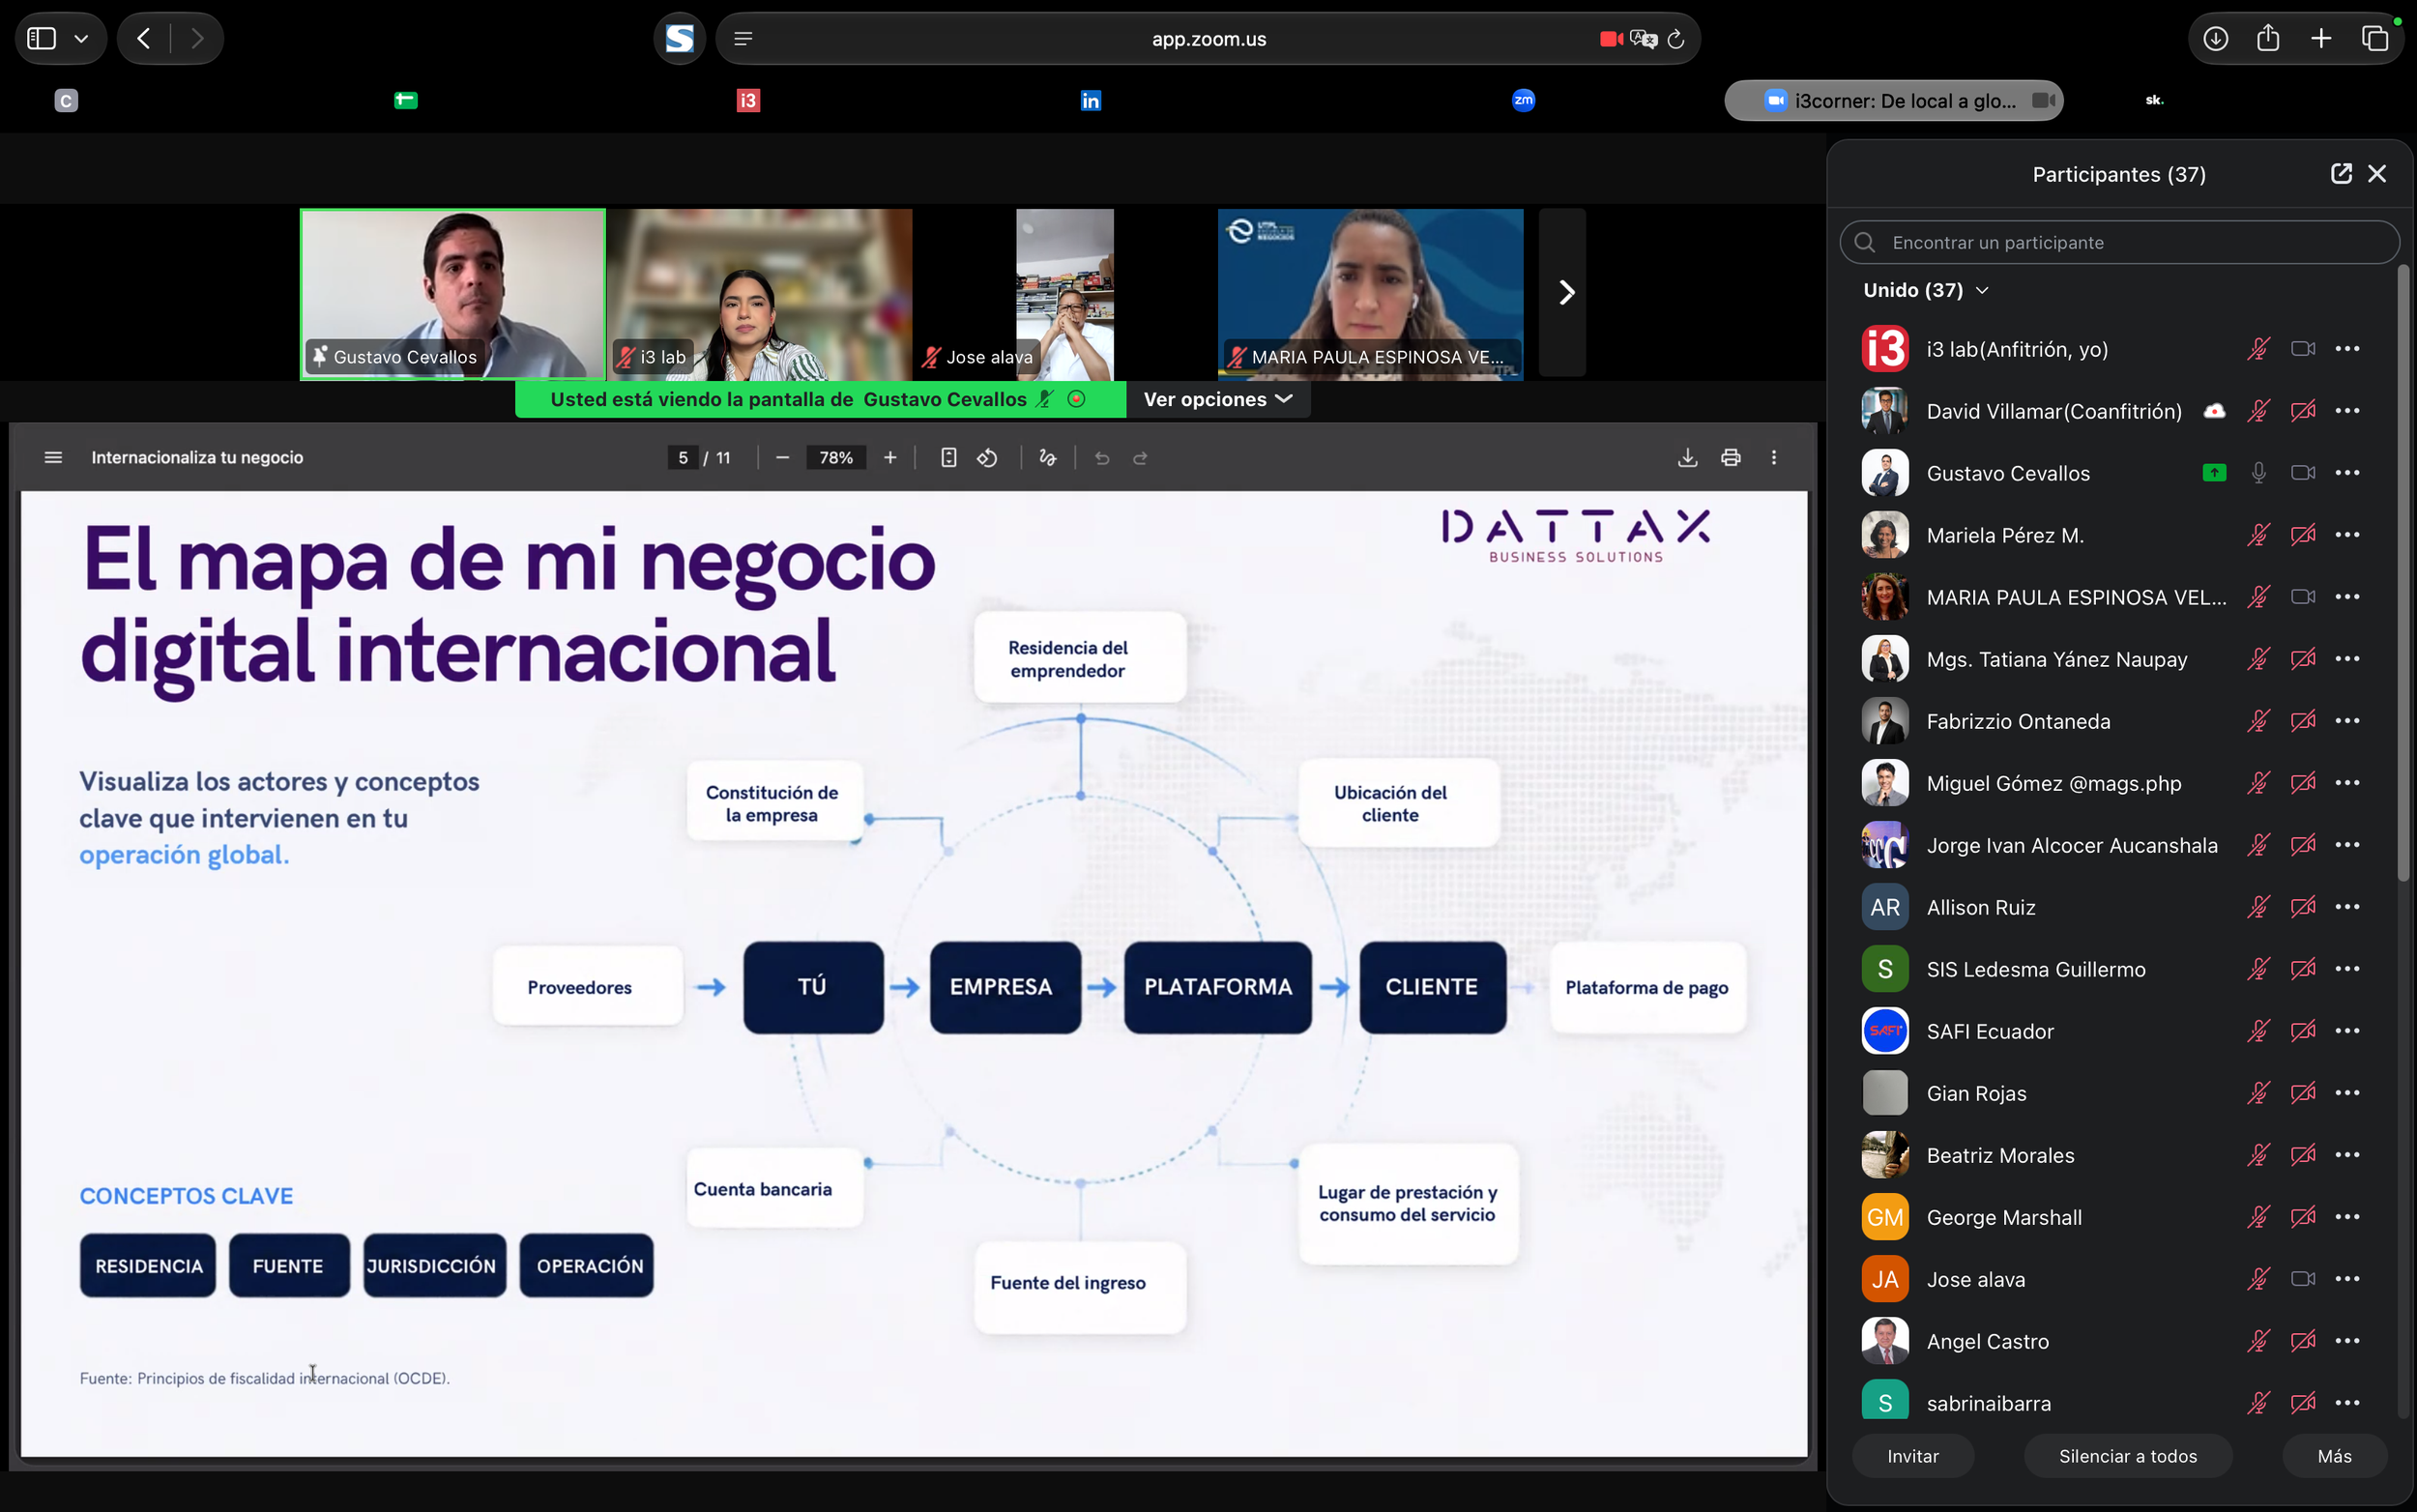
Cevallos expuso varias señales que pueden indicar que un negocio ya opera internacionalmente, como tener clientes en otros países, utilizar plataformas de pago extranjeras, trabajar con proveedores o colaboradores en el exterior y recibir una parte importante de sus ingresos desde fuera de Ecuador. Para analizar esta realidad, propuso identificar los elementos que componen la operación: dónde se gestiona la empresa, dónde se encuentran los clientes y proveedores, dónde se presta y consume el servicio, cómo se cobran los ingresos y cuál es su fuente.
El Mapa del Negocio Digital: Cuatro Pilares Fundamentales
Para estructurar adecuadamente la expansión internacional y evitar riesgos fiscales, el expositor detalló el Mapa del Negocio Digital, fundamentado en cuatro conceptos jurídicos y tributarios imprescindibles:
Residencia Fiscal: Determina la jurisdicción en la que una persona natural o sociedad tiene la obligación de declarar sus ingresos globales y tributar. Para personas naturales en Ecuador, la Ley de Régimen Tributario Interno (Arts. 4.1 y 4.2) establece la residencia fiscal cuando la permanencia en el país supera los 183 días en un año calendario o cuando el centro de intereses vitales se ubica en el territorio nacional.
Fuente del Ingreso: Conecta el ingreso generado con el territorio en el que se consume o aprovecha el servicio prestado.
Jurisdicción: Define qué país posee la potestad legal para establecer las reglas del juego y exigir el cumplimiento de obligaciones tributarias, independientemente de que la transacción involucre a múltiples naciones.
Realidad Operativa: Evalúa el escenario real del negocio, identificando dónde se toman las decisiones estratégicas, dónde residen los colaboradores y cómo fluyen efectivamente los pagos y cobros.
Como parte de la reflexión, el expositor destacó que la elección de una estructura empresarial debe responder a las características y objetivos de cada negocio. Factores como el lugar desde el que se opera, los mercados a los que se quiere llegar, la incorporación de socios o inversionistas, los planes de crecimiento y los costos de cumplimiento legal, financiero y tributario deben analizarse antes de tomar una decisión. El encuentro dejó una idea central: no existe una estructura internacional universalmente mejor, sino una que se ajusta a cada negocio, su etapa de desarrollo y sus objetivos. Por ello, comprender la operación y evaluar sus implicaciones empresariales y tributarias es un primer paso para internacionalizarse de manera informada.
Si te perdiste el evento o quieres volver a verlo puedes hacerlo ingresando a: